Domain heizungsindustrie.de kaufen?
Wir ziehen mit dem Projekt
heizungsindustrie.de um.
Sind Sie am Kauf der Domain
heizungsindustrie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizungsindustrie.de kaufen?
Wird Feiertagsarbeit versteuert?
Ja, Feiertagsarbeit wird in der Regel genauso besteuert wie normale Arbeit. Das Einkommen, das durch Feiertagsarbeit erzielt wird, unterliegt den gleichen Steuersätzen und -regelungen wie reguläre Einkünfte. Es kann jedoch sein, dass für Feiertagsarbeit Zuschläge oder Sonderzahlungen gezahlt werden, die möglicherweise steuerlich begünstigt sind. Es ist ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genauen steuerlichen Regelungen für Feiertagsarbeit zu informieren. **
Werden Unterhaltszahlungen versteuert?
Werden Unterhaltszahlungen versteuert? Unterhaltszahlungen sind in der Regel steuerlich absetzbar für denjenigen, der sie erhält. Der Unterhaltspflichtige kann die Zahlungen hingegen nicht von der Steuer absetzen. Es gibt jedoch bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Unterhaltszahlungen steuerlich geltend gemacht werden können. Es ist daher ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man die steuerlichen Aspekte von Unterhaltszahlungen richtig versteht. **
Ähnliche Suchbegriffe für Versteuert
Top-Angebote
Produkte zum Begriff Versteuert:
-
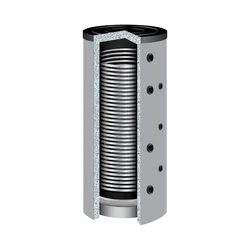
TWL Hochleistungs Pufferspeicher HLP-800 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-800 800 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
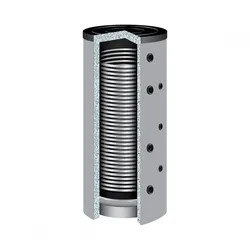
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
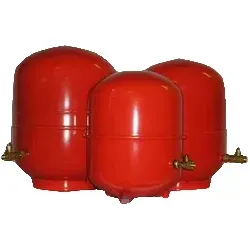
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Werden Transportkosten versteuert?
Transportkosten können in der Regel als Betriebsausgaben geltend gemacht werden, was bedeutet, dass sie steuerlich absetzbar sind. Allerdings müssen Transportkosten klar und eindeutig mit dem Geschäftsbetrieb in Verbindung stehen, um steuerlich anerkannt zu werden. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Transportkosten tatsächlich angefallen sind. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass man alle relevanten steuerlichen Vorschriften einhält. Letztendlich hängt die steuerliche Behandlung von Transportkosten von verschiedenen Faktoren ab, daher ist es wichtig, sich individuell beraten zu lassen. **
-
Werden Rentenversicherungen versteuert?
Werden Rentenversicherungen versteuert? Rentenversicherungen sind in der Regel steuerpflichtig, da die Rentenleistungen als Einkommen betrachtet werden. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Rentenversicherung, dem Alter des Versicherten und der Höhe der Rentenzahlungen. Es gibt jedoch auch bestimmte Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen einer Rentenversicherung zu verstehen. **
-
Werden Aktiengewinne versteuert?
Ja, Aktiengewinne müssen in der Regel versteuert werden. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Haltedauer der Aktien und dem persönlichen Steuersatz. In vielen Ländern gibt es Freibeträge oder spezielle Regelungen für die Besteuerung von Kapitalerträgen. Es ist wichtig, sich über die steuerlichen Vorschriften in dem jeweiligen Land zu informieren, um keine Steuern zu hinterziehen. In einigen Ländern können auch Verluste aus Aktiengeschäften steuerlich geltend gemacht werden. **
-
Wird Flugbenzin versteuert?
Wird Flugbenzin versteuert? Ja, Flugbenzin unterliegt in den meisten Ländern speziellen Steuern, die als Kerosinsteuer bekannt sind. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Gesamtkosten für Fluggesellschaften ausmachen. In einigen Ländern gibt es auch Befreiungen oder Vergünstigungen für bestimmte Flugbetreiber oder Flugrouten. Insgesamt ist die Besteuerung von Flugbenzin ein komplexes Thema, das sowohl ökonomische als auch ökologische Aspekte berücksichtigt. **

Wird Dividende versteuert?
Ja, Dividenden werden in den meisten Ländern besteuert. Die Höhe der Steuer hängt von verschiedenen Faktoren wie dem Wohnsitz des Empfängers und den geltenden Steuergesetzen ab. In einigen Ländern werden Dividenden als Kapitaleinkünfte besteuert, während sie in anderen als reguläres Einkommen behandelt werden. Es ist wichtig, die spezifischen Steuervorschriften in Ihrem Land zu überprüfen, um zu verstehen, wie Dividenden besteuert werden. In einigen Ländern gibt es auch bestimmte Freibeträge oder Steuervergünstigungen für Dividendeneinkünfte. **
Werden Gutscheine versteuert?
Ja, Gutscheine können unter bestimmten Umständen steuerpflichtig sein. Wenn ein Gutschein als Sachbezug gilt, muss der Wert des Gutscheins als geldwerter Vorteil versteuert werden. Dies ist beispielsweise der Fall, wenn der Gutschein anstelle von Geld als Lohnbestandteil ausgegeben wird. Wenn der Gutschein hingegen als Geschenk oder Belohnung ohne direkten Bezug zur Arbeitsleistung vergeben wird, ist er in der Regel steuerfrei. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Top-Angebote
Produkte zum Begriff Versteuert:
-
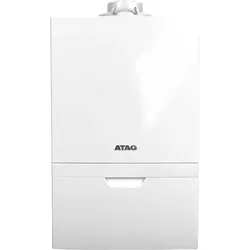
ATAG Brennwertkessel i24SZ i Zone-Serie Gas Kessel Heizkessel HeizungsanlageATAG i Zone Serie Gas-Brennwertkessel i24SZ wandhängend Der ATAG i24SZ ist der kompakte, energieeffiziente Gas-Brennwertkessel, der perfekt in fast jeden Raum passt. Dank des langlebigen Edelstahl-Wärmetauschers bleibt die Effizienz über die gesamte Lebensdauer erhalten. Komfort Schnelles Aufheizen und Warmwasserbereitung mit hoher Durchflussmenge (l/min bei 40°C). Ideal für schnelles Befüllen von Badewannen oder lange Duschen. Umweltfreundlich Sehr emissionsarm, reduziert die Umweltbelastung und spart Ressourcen. Wirtschaftlich Hohe Effizienz und niedriger Energieverbrauch für eine kostensparende Wärmeversorgung. Kombinierbar mit dem ATAG KomfortSpeicher für extra Warmwasserkomfort. Mit dem intelligenten WLAN-Thermostat ATAG One Zon perfekt steuerbar! Technische Daten: Gerätetyp i24SZ (Solo) Leistung bei Volllast (50/30°C) 4,9 - 23,3 kW Kesselwirkungsgrad nach EN677 88 % Nox-Klasse EN 15502-1 5 CO2 bei Volllast 9 % Abgastemperatur bei VL/RL 80/60°C max. 63 °C Abgastemperatur bei VL/RL 50/30°C max. 34 °C Jährlicher Energieverbrauch 69 GJ Abmessungen BxHxT 440x700x355 mm Gewicht 34 kg Geräusch bei Volllast (innen) 46 dB(A) Geeignet für Erdgas Ja Gasdruck G20 : 20 mbar Diameter Gasdüse G31 4,1 mm Jahreszeitbedingte Raumheizungs-Energieeffizienzklasse A Lieferumfang: 1 x ATAG Gas-Brennwertkessel i24SZ Bediensungsanleitung2399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-500 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-500 500 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-800 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-800 800 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Feiertagsarbeit versteuert?
Ja, Feiertagsarbeit wird in der Regel genauso besteuert wie normale Arbeit. Das Einkommen, das durch Feiertagsarbeit erzielt wird, unterliegt den gleichen Steuersätzen und -regelungen wie reguläre Einkünfte. Es kann jedoch sein, dass für Feiertagsarbeit Zuschläge oder Sonderzahlungen gezahlt werden, die möglicherweise steuerlich begünstigt sind. Es ist ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genauen steuerlichen Regelungen für Feiertagsarbeit zu informieren. **
-
Werden Unterhaltszahlungen versteuert?
Werden Unterhaltszahlungen versteuert? Unterhaltszahlungen sind in der Regel steuerlich absetzbar für denjenigen, der sie erhält. Der Unterhaltspflichtige kann die Zahlungen hingegen nicht von der Steuer absetzen. Es gibt jedoch bestimmte Voraussetzungen, die erfüllt sein müssen, damit die Unterhaltszahlungen steuerlich geltend gemacht werden können. Es ist daher ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass man die steuerlichen Aspekte von Unterhaltszahlungen richtig versteht. **
-
Werden Transportkosten versteuert?
Transportkosten können in der Regel als Betriebsausgaben geltend gemacht werden, was bedeutet, dass sie steuerlich absetzbar sind. Allerdings müssen Transportkosten klar und eindeutig mit dem Geschäftsbetrieb in Verbindung stehen, um steuerlich anerkannt zu werden. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Transportkosten tatsächlich angefallen sind. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass man alle relevanten steuerlichen Vorschriften einhält. Letztendlich hängt die steuerliche Behandlung von Transportkosten von verschiedenen Faktoren ab, daher ist es wichtig, sich individuell beraten zu lassen. **
-
Werden Rentenversicherungen versteuert?
Werden Rentenversicherungen versteuert? Rentenversicherungen sind in der Regel steuerpflichtig, da die Rentenleistungen als Einkommen betrachtet werden. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Rentenversicherung, dem Alter des Versicherten und der Höhe der Rentenzahlungen. Es gibt jedoch auch bestimmte Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen einer Rentenversicherung zu verstehen. **
Ähnliche Suchbegriffe für Versteuert
-
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Aktiengewinne versteuert?
Ja, Aktiengewinne müssen in der Regel versteuert werden. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel der Haltedauer der Aktien und dem persönlichen Steuersatz. In vielen Ländern gibt es Freibeträge oder spezielle Regelungen für die Besteuerung von Kapitalerträgen. Es ist wichtig, sich über die steuerlichen Vorschriften in dem jeweiligen Land zu informieren, um keine Steuern zu hinterziehen. In einigen Ländern können auch Verluste aus Aktiengeschäften steuerlich geltend gemacht werden. **
-
Wird Flugbenzin versteuert?
Wird Flugbenzin versteuert? Ja, Flugbenzin unterliegt in den meisten Ländern speziellen Steuern, die als Kerosinsteuer bekannt sind. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Gesamtkosten für Fluggesellschaften ausmachen. In einigen Ländern gibt es auch Befreiungen oder Vergünstigungen für bestimmte Flugbetreiber oder Flugrouten. Insgesamt ist die Besteuerung von Flugbenzin ein komplexes Thema, das sowohl ökonomische als auch ökologische Aspekte berücksichtigt. **
-
Wird Dividende versteuert?
Ja, Dividenden werden in den meisten Ländern besteuert. Die Höhe der Steuer hängt von verschiedenen Faktoren wie dem Wohnsitz des Empfängers und den geltenden Steuergesetzen ab. In einigen Ländern werden Dividenden als Kapitaleinkünfte besteuert, während sie in anderen als reguläres Einkommen behandelt werden. Es ist wichtig, die spezifischen Steuervorschriften in Ihrem Land zu überprüfen, um zu verstehen, wie Dividenden besteuert werden. In einigen Ländern gibt es auch bestimmte Freibeträge oder Steuervergünstigungen für Dividendeneinkünfte. **
-
Werden Gutscheine versteuert?
Ja, Gutscheine können unter bestimmten Umständen steuerpflichtig sein. Wenn ein Gutschein als Sachbezug gilt, muss der Wert des Gutscheins als geldwerter Vorteil versteuert werden. Dies ist beispielsweise der Fall, wenn der Gutschein anstelle von Geld als Lohnbestandteil ausgegeben wird. Wenn der Gutschein hingegen als Geschenk oder Belohnung ohne direkten Bezug zur Arbeitsleistung vergeben wird, ist er in der Regel steuerfrei. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.